
SEC, 수탁기관 없을 때만 자문사 가상자산 직접 보관 허용 제안…이체엔 2명 승인
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
SEC, 자문사·펀드의 가상자산 직접 보관 허용안 제안
수탁기관 없을 때만 조건부…주 신탁회사도 수탁사로 인정
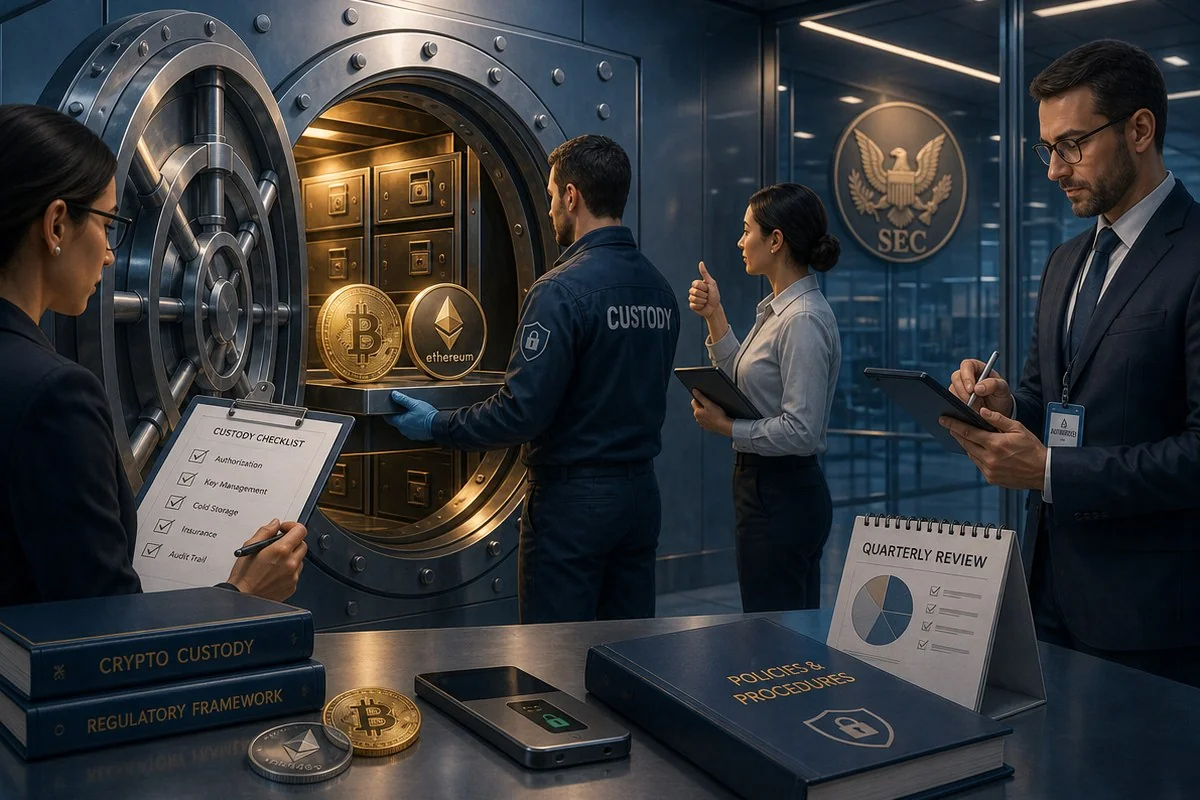
미국 증권거래위원회(SEC)가 10월 1일(현지시각) 투자자문사와 규제 대상 펀드의 가상자산 보관 방식을 손질하는 규정안을 내놨다. 핵심은 허용된 수탁기관(고객 자산을 대신 보관하는 기관)을 구할 수 없을 때에 한해 자문사가 고객의 가상자산을 직접 보관할 수 있게 하는 것이다. 주(州) 신탁회사를 수탁기관으로 인정하는 내용도 함께 담겼다.
확정된 규정이 아니라 제안이다. SEC는 연방관보 게재 후 60일간 의견을 받는다. 클래리티법(CLARITY Act)이 상원에서 막힌 뒤 규제 당국이 기존 권한으로 시장 틀을 짜는 흐름의 연장선에 있는 조치다.
직접 보관은 ‘대안이 없을 때’만 허용
코인텔레그래프에 따르면 제안은 투자자문사가 고객의 가상자산을 직접 보관하려면 자산별로 허용된 수탁기관이 없다는 점을 입증하도록 했다. 이 판단은 분기마다 다시 따져야 한다. 수탁기관이 생기면 합리적으로 가능한 한 빨리 자산을 옮겨야 한다.
직접 보관에는 안전장치도 붙는다. 개인키(지갑 접근 권한을 쥔 암호 키) 관리와 사이버보안 대책을 갖춰야 하고 고객별 보유분을 분리해야 한다. 직접 보관 중인 가상자산을 이체하려면 권한을 가진 사람 최소 2명의 승인이 필요하다.
규제 대상 펀드도 같은 틀에 들어온다. 펀드는 투자자문사와 함께 가상자산을 직접 보관할 수 있다. 다만 자문사가 직접 보관 요건을 충족해야 하고 펀드 이사회가 이 방식을 감독해야 한다.
SEC 위원 마크 우예다(Mark Uyeda)는 자문사의 직접 보관이 “본질적인 이해상충”을 낳는다고 짚었다. 자문사가 고객 가상자산을 쥐고 있어도 수탁자로서의 선관주의 의무(고객 이익을 우선해야 하는 책임)는 계속 적용된다는 설명이다.
주 신탁회사도 수탁기관으로…블록체인 기록 인정 가능성
두 번째 축은 주 신탁회사다. 주 신탁회사는 미국 주 당국이 타인의 자산을 대신 관리하도록 인가한 금융회사를 뜻한다. 제안에 따르면 이 회사는 해당 주 당국으로부터 가상자산 수탁 인가를 받아야 한다. 가상자산을 분실·도난·횡령으로부터 지킬 합리적인 절차도 갖춰야 한다.
감사받은 재무제표와 내부통제 보고서도 요구된다. 고객 보유분은 회사 고유 자산과 분리해야 한다. 크립토뉴스는 이 제안이 등록 투자자문사, 등록 투자회사, 기업 구조의 사업개발회사(BDC) 등 규제 대상 펀드에 적용된다고 설명했다.
비트코인 매거진은 SEC가 제안서에서 블록체인에 남은 기록이 일정 조건 아래 규정 준수 요건 충족에 반영될 수 있다고 밝혔다고 전했다. 조건의 세부 내용은 소스에 나와 있지 않아 제안서 본문과 향후 의견 제출 과정에서 확인해야 한다.
패키지에는 감사, 기록 보관, 공시 요건 변경도 포함됐다. 디크립트에 따르면 제안은 투자자문업법과 투자회사법에 근거한다. 자문사의 재무제표 감사 규정과 펀드를 위한 중개·딜러의 수탁 서비스 규정을 갱신하는 내용도 담겼다.
자문사가 토큰을 못 받던 이유와 위원장 발언
배경에는 ‘적격 수탁기관’ 기준이 있다. 자문사는 고객 자산을 엄격한 보관 기준을 충족하는 적격 수탁기관에 맡겨야 한다. 디크립트는 어떤 가상자산 보관 방식이 이 기준을 충족하는지가 오랫동안 불분명해 많은 업체가 가상자산 전략 제공을 주저했다고 짚었다.
코인텔레그래프는 디지털 챔버(The Digital Chamber)가 2025년 5월 SEC에 낸 의견서를 소개했다. 일부 자문사가 토큰 배정을 거절하거나 수탁이 가능해질 때까지 포트폴리오 회사에 토큰을 보유해 달라고 요청했다는 내용이다.
SEC 위원 헤스터 피어스(Hester Peirce)는 성명에서 이런 불확실성을 규제의 “롤러코스터”에 비유했다. 자문사들이 쓸 만한 수탁 규정을 기다리며 “이를 악물고 필사적으로 버텨 왔다”고 표현했다.
SEC 위원장 폴 앳킨스는 성명에서 “2008년 비트코인이 등장한 이후 가상자산 시장은 틈새 호기심에서 투자자들이 적극적으로 노출을 원하는 수조 달러 규모의 자산군으로 성장했다”며 “안타깝게도 우리 규칙은 보조를 맞추지 못했다”고 말했다. 이어 이번 제안이 “이전에는 없던 준수 경로”를 주고 “시대에 뒤떨어진 수탁 규정이 만든 불확실성의 회색지대”를 대체할 것이라고 밝혔다.
클래리티법 이후 쌓이는 ‘규제 스택’
크립토슬레이트는 이번 제안을 8월 18일 이후 나온 미국 당국의 9번째 가상자산 조치로 셌다. 상원은 9월 15일 클래리티법 토론종결 표결에서 찬성 49표, 반대 50표로 60표 기준을 채우지 못했다. 9건 중 2건은 표결 전에, 7건은 9월 17일 이후에 나왔다.
8월 18일에는 SEC가 ‘가상자산 규정’을 제안했다. 특정 가상자산 투자계약의 공모 체계를 만드는 안으로, 4년간 500만 달러와 12개월간 7,500만 달러까지의 면제가 포함됐다. 의견 접수는 10월 20일까지다.
9월 17일에는 5년짜리 조건부 ‘혁신 예외’가 허용됐다. 요건을 갖춘 토큰화 증권 거래소에서 토큰화된 주식을 거래할 수 있게 하는 조치다. 상품선물거래위원회는 9월 28일 코인베이스 클리어링을 파생상품 청산기관으로 등록했다.
크립토슬레이트는 현재 쓸 수 있는 조치를 4가지로 정리했다. 혁신 예외, CFTC의 소프트웨어 제공자 무조치 구제, CFTC의 FAQ 갱신, 코인베이스 클리어링 등록이다. 수탁 제안과 공모 제안, 명의개서대리인 제안은 최종 규정이 나와야 의존할 수 있다.
CFTC의 시장 틀은 9월 17일 백악관 검토에 올랐다. 문서 번호는 RIN 3038-AF80이고 내용은 공개되지 않았다. 크립토슬레이트는 앳킨스가 8월 18일 입법이 “필수 불가결”하다고 말했다고 전했다. 규제 기관이 바뀐 뒤에도 유지될 규칙에는 법이 필요하다는 취지다.
시장에서는 수탁 규정이 비트코인 수요와도 연결된다. 크립토슬레이트에 따르면 비트코인은 8만4,600달러 부근에서 거래됐다. 씨티는 ETF 자금 유입 등을 근거로 12개월 전망치를 8만2,000달러에서 11만3,000달러로 올렸다.
아직 제안일 뿐…검증 과제는 남아 있다
크립토뉴스는 ‘SEC가 자기 수탁을 승인했다’는 식의 단순화에 선을 그었다. 제안의 핵심 단서는 ‘일정한 상황에서’라는 조건이다. 의견 접수 기간은 SEC 보도자료가 아니라 연방관보 게재일부터 60일이다. 현 단계에서는 최종 준수 시한도, 무조건적인 직접 보관 권리도 확정되지 않았다.
이 매체는 지갑 잔고만으로는 수탁 감사가 되지 않는다고 지적했다. 블록체인은 특정 시점의 잔고를 보여주지만 해당 지갑을 펀드가 단독 통제하는지, 자산이 여러 고객의 중복 청구권과 얽혀 있지 않은지는 보여주지 못한다. 운용사가 서명 능력을 증명하더라도 키 보관의 건전성이나 고객 청구권의 집행 가능성까지 입증하는 것은 아니라는 설명이다.
크립토뉴스가 제시한 해법은 대조 작업이다. 자산별로 고객·펀드 권리 합계를 통제 중인 주소의 잔고와 맞춰보고 임의로 고른 여러 날짜에 반복해야 한다는 것이다. 하루만 맞는 장부는 조작될 수 있어서다. 비트코인 매거진에 따르면 SEC는 의회 표결 전에 수탁 제안을 백악관에 보냈고 앳킨스는 입법 여부와 무관하게 미국을 “세계 가상자산 수도”로 만들겠다는 입장이다.
디크립트는 SEC가 의견 수렴이 끝난 뒤 규정을 고칠 수 있다고 전했다. 채택 표결은 그 이후에 이뤄진다.