
인텔 CEO “딥시크·키미·GLM, 충분히 쓸 만하다”…미국 반도체 수장의 중국 AI 인정
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
인텔 립부 탄 “딥시크·키미·GLM, 충분히 쓸 만하다”…토큰 비용 낮고 도입 빨라
오픈소스가 효율의 최선이라며 양자컴퓨팅 3~5년 내 주류화도 예측
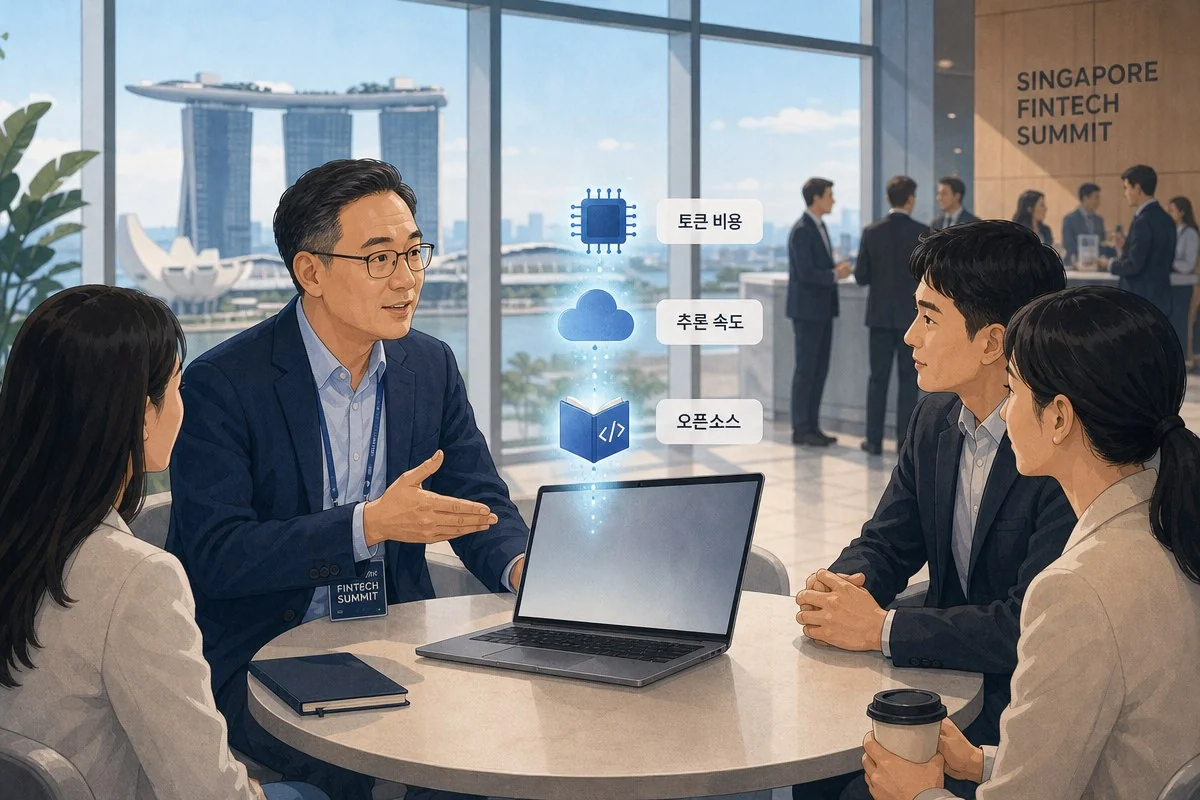
인텔의 립부 탄(Lip-Bu Tan) 최고경영자가 중국 프런티어 AI 모델(최첨단 성능을 내세운 대형 AI 모델)에 대해 “토큰 비용이 낮고 도입 속도가 매우 빠르다”고 평가했다. 로이터 보도에 따르면 탄 최고경영자는 10월 12일(현지시각) 싱가포르에서 열린 패널 행사에서 딥시크·키미·GLM의 성능을 “good enough(충분히 쓸 만한 수준)”라고 표현했다. 미국 반도체 기업 수장이 중국산 AI 모델을 공개적으로 인정한 발언이라 업계의 시선이 엇갈린다.
싱가포르 DBS 패널에서 나온 “충분히 쓸 만하다”
발언이 나온 곳은 싱가포르 대출 기관 DBS가 주최한 패널이다. 로이터와 옐로닷컴이 전한 내용을 종합하면 탄 최고경영자는 중국 프런티어 AI 모델의 토큰 비용이 낮아졌다고 말했다. 이어 채택 속도가 “very fast(매우 빠르다)”고 덧붙였다. 사례로는 딥시크·키미·GLM을 직접 꼽았다.
토큰은 AI 모델이 읽고 쓰는 텍스트의 작은 조각이다. 개발자는 보통 모델을 쓴 토큰 양에 따라 요금을 낸다. 토큰 비용이 낮다는 말은 같은 작업을 더 적은 돈으로 돌릴 수 있다는 뜻이다.
그는 자신을 “오픈소스를 강하게 믿는 사람”이라고 소개했다. 원문 표현은 “I’m a strong believer of open source, that’s the best way to drive efficiency”다. 오픈소스가 효율을 끌어올리는 가장 좋은 방법이라는 취지다. 어떤 모델이 어떤 용도에 가장 맞는지는 시장이 결정할 것이라는 말도 했다.
중국발 오픈웨이트 모델(학습된 가중치를 공개해 누구나 내려받아 쓰는 방식)을 서비스에 들이는 움직임은 앞서 유럽에서도 나타났다. 독일 검색엔진 에코시아가 AI 공급사를 바꾸면서 큐원·GLM·키미를 포함한 오픈 모델로 옮긴 사례다. 탄 최고경영자의 발언은 이런 흐름과 같은 선상에 있다.
젠슨 황 발언과 맞닿은 ‘개방형 모델 옹호론’
탄 최고경영자의 입장은 엔비디아 젠슨 황 최고경영자와 비슷한 결을 띤다. 스톡트윗츠 기사에 따르면 황 최고경영자는 7월에 딥시크와 알리바바, 문샷AI의 모델이 “excellent(훌륭하다)”며 써야 한다고 말했다. 개방형 모델이 AI 도입 저변을 넓힐 뿐 엔비디아 칩 수요를 줄이지는 않는다는 논리도 폈다.
비고(BigGo) 파이낸스는 황 최고경영자가 7월 인터뷰에서 더 구체적인 주장을 했다고 전했다. 중국의 오픈소스 AI 모델이 훌륭하며 미국이 이를 두려워할 필요가 없다는 내용이다. 시장이 처음에는 딥시크의 영향을 잘못 읽었고 이제는 키미의 영향을 잘못 읽고 있다는 말도 했다고 한다. 딥시크나 키미 같은 우수한 모델이 널리 퍼지면 결국 큰 성장을 낳을 것이라는 주장이다.
두 최고경영자의 공통점은 모델 가격이 내려가면 AI를 쓰는 곳이 늘고, 그만큼 하드웨어 수요도 커진다는 계산이다. 이 논리는 칩 설계 기업뿐 아니라 서버를 만드는 업체에도 적용된다. 다만 이는 두 사람의 공개 발언과 이를 해석한 매체들의 설명에 기댄 것이어서 실제 수요로 이어질지는 별개의 문제다.
인텔이 ‘값싼 AI’에서 기회를 보는 이유
스톡트윗츠 기사는 추론 비용이 낮아지면 배치가 넓어지고, 이는 워크로드를 돌리는 CPU·서버·데이터센터 인프라 수요를 키울 수 있다고 짚었다. 탄 최고경영자는 인텔의 데이터센터 사업을 에이전틱 AI(소프트웨어 에이전트가 여러 단계의 작업을 수행하는 AI)의 수혜 분야로 내세워 왔다. 이런 작업은 상당한 컴퓨팅 용량을 요구한다는 설명이다.
실적도 이 구도를 뒷받침한다. 인텔의 2분기 매출은 161억 3,000만 달러로 전년 동기보다 25% 증가했다. 데이터센터·AI 부문은 59% 성장했다. 3분기 매출 가이던스(회사가 제시한 실적 전망치)는 158억~168억 달러, 비GAAP 주당순이익(EPS)은 0.38달러 안팎이다.
주가 흐름은 다소 엇갈린다. 스톡트윗츠에 따르면 인텔 주가는 올해 들어 두 배 넘게 올랐다. 그러나 월요일 프리마켓에서는 최대 1.6% 하락해 9월 중순 이후 저점 수준으로 향했다. 지난주에는 iShares 반도체 ETF(SOXX)가 약 5% 내리며 한 달 만에 최악의 주간 성적을 냈다. 오픈AI의 연환산 매출이 9월 말 기준 약 500억 달러라는 보도가 나온 뒤였다.
같은 기사에 따르면 중국 창신메모리(CXMT)가 첨단 D램에서 진전을 보였다는 소식도 마이크론과 SK하이닉스 등 메모리 업체에 부담을 줬다. 스톡트윗츠 개인투자자들은 100달러 선을 주시하고 있으며 분위기는 ‘약세’ 쪽이었다.
양자컴퓨팅 3~5년 내 주류화…인텔의 또 다른 베팅
탄 최고경영자는 같은 자리에서 양자컴퓨팅이 앞으로 3~5년 안에 주류가 될 수 있다고 말했다. 소프트웨어가 필요한 인프라를 효율적으로 쓰는 데 역할을 할 것이라는 설명도 했다. 로이터가 전한 발언은 여기까지다.
옐로닷컴에 따르면 이 예측은 9월 덴버에서 열린 스플렁크(Splunk) 컨퍼런스 .conf26에서 한 발언의 연장선에 있다. 당시 그는 양자 머신이 일부 응용 분야에서 CPU·GPU와 함께 돌아갈 것이라고 말했다. 큐비트를 절대영도 가까이 유지하는 극저온 냉각 인프라가 향후 3~5년간 중요한 제약으로 남을 수 있다고도 했다. 실용화 시점을 묻자 오류 정정과 응용 분야에 집중하고 있으며 누가 비용을 댈지도 생각한다고 답했다.
탄 최고경영자는 최근 팟캐스트 인터뷰에서 인텔 내부에 양자컴퓨팅 인력이 약 70명이라고 밝혔다. 인텔은 실리콘 스핀 큐비트 기반의 자체 기술을 개발 중이다. 양자를 향후 5~10년 인텔 전략 방향의 일부로 규정하며 “AI보다 10배 클 수 있다”고도 했다.
개인적 투자 행보도 이어진다. 탄 최고경영자는 5월 광자 방식 양자컴퓨팅 기업 PsiQuantum 이사회에 합류했다. 이 회사의 기업가치는 70억 달러(약 9조 4,000억 원, 1달러 1,341원 기준)다. 그의 벤처 투자사 A&E Investments는 2019년 이 회사 시리즈C 라운드에 참여했고 이스라엘 양자 소프트웨어 스타트업 Classiq에도 투자자로 이름을 올렸다.