
10명 중 3명 지갑 열었다… 2030세대가 밀어올린 '이 식품'
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
2030세대 주도, 제로 식품 시장 3년 연속 성장의 비결은?
펩시의 기습, 코카콜라 5년 만에 격차 2545억원으로 좁혀진 이유
국내 소비자 10명 중 3명이 당류와 칼로리를 덜어낸 제로 식품을 정기적으로 구매하고 있으며, 2030세대의 수요 집중과 기존 스테디셀러 브랜드 선호 현상이 맞물려 전체 식음료 시장의 판도를 재편하고 있다. 탄산음료 시장에서 펩시가 제로 라인업의 확장을 바탕으로 코카콜라와의 격차를 좁히고 제조사 점유율 구도를 뒤흔드는 사이, 젤리와 숙취해소제 등 비탄산 간식과 기능성 품목으로 제로 소비 저변이 빠르게 확장하는 양상이다.
4500만 엘포인트 회원의 거래 빅데이터를 보유한 롯데멤버스가 19일 발간한 엘포인트 트렌드 리포트에 따르면 최근 1년간(2025년 9월~2026년 8월 기준) 연 1회 이상 제로 식품을 구매한 소비자 비율은 29.3%로 집계됐다. 2년 전 기록한 26.3%보다 3.0%포인트 늘어난 수치다. 전체 식품 매출 내 제로 상품 비중도 2년 전 5.8%에서 3년 연속 우상향 흐름을 유지하며 6.8%로 상승했다.
구매 연령대를 분석한 결과 2030세대가 전체 시장 성장을 주도했다. 최근 1년간 제로 상품을 구매한 고객 가운데 20대 비중은 전체 고객 대비 42% 높았으며 30대 비중은 27% 높아 전 연령대 가운데 가장 높은 관여도를 기록했다. 10대 구매 비중 역시 전체 평균 대비 19% 높은 수치를 나타냈다.
품목별 주 소비층을 분류하면 세대별 소비 경향이 뚜렷하게 나뉜다. 커피와 차 음료는 10대 구매 비중이 전체 고객 대비 70%, 20대가 50% 높게 집계됐다. 푸딩과 젤리 품목은 10대가 30% 높았으며 탄산음료는 20대와 30대가 각각 30%, 20% 높은 수치를 기록했다.
인구 구조적 특성에 따른 지역별 소비 양극화도 확인됐다. 롯데멤버스가 65세 이상 인구 비율을 토대로 정의한 고령화 미진입 지역(노인 비율이 낮고 청년층 거주 비중이 높은 행정구역)의 제로 식품 구매 고객 수 비중은 27%를 기록했다. 65세 이상 인구 비율이 20%를 넘어서는 초고령화 지역의 구매 고객 비중은 19%에 그쳤다. 실제 판매량 비중도 고령화 미진입 지역이 14%를 차지해 초고령화 지역(8%) 대비 2배 가까이 높았다. 연령대가 높아질수록 무설탕 제품에 대한 관심도와 소비 관여도가 낮아지는 현상이 지표로 확인됐다.
초기 제로 시장을 이끌었던 탄산음료는 최근 1년간 전체 제로 판매량의 42%를 기록하며 1위 비중을 유지했다. 시중에 출시된 탄산음료 상품 수가 2년 전 대비 47% 증가했음에도 전체 판매량 비중에는 변동이 없어 시장이 완만한 성숙기에 접어든 것으로 분석됐다. 커피와 차 음료 역시 제로 상품 수가 25% 늘었으나 판매량 비중은 동일했다. 기존에도 무당이나 저당 상품이 다수 유통되던 품목 특성상 단순 제로 표기 자체가 강력한 신규 구매 동기로 작용하기 어려웠던 탓이다.
간식과 기능성 품목군은 가파른 성장 곡선을 그렸다. 최근 1년간 푸딩과 젤리 카테고리의 제로 판매량 비중은 2년 전 대비 26.9%포인트 급증한 30%를 기록하며 조사 대상 품목 중 가장 가파른 상승폭을 기록했다. 숙취해소제 품목의 제로 판매량 비중도 11.8%포인트 증가한 15%로 집계됐다.
콜라와 사이다로 대표되던 제로 탄산음료 열풍은 식음료 시장 전반으로 확산되는 추세다. 체내 수분과 전해질을 빠르게 보충하는 이온음료 시장에서도 칼로리와 설탕을 배제한 제로 제품이 대거 출시되고 있으며, 대용량 페트병 커피와 RTD(Ready To Drink, 바로 마실 수 있게 포장된 음료) 캔커피 영역에서도 무가당 제품군이 시장의 주요 선택지로 자리 잡았다.
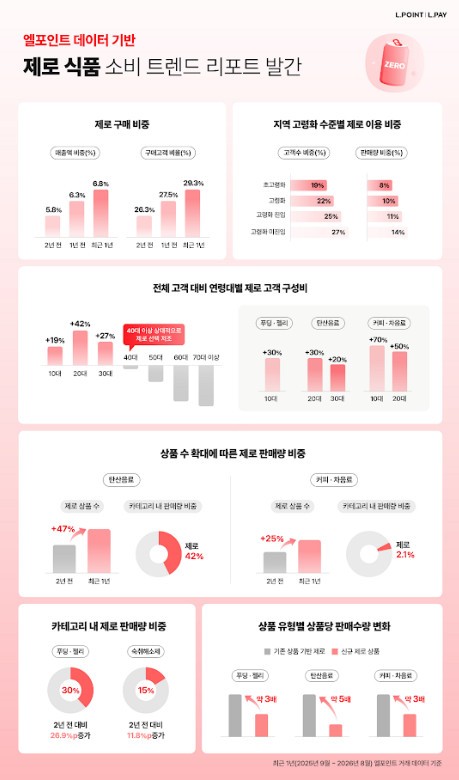
소비자들의 브랜드 선택에서는 기존 오리지널 브랜드 선호 현상이 뚜렷하게 관찰됐다. 새로운 맛이나 신규 콘셉트의 독자 상품보다 오랜 기간 인지도를 쌓은 기존 스테디셀러의 제로 확장 라인업을 선택하는 경향이 강했다. 최근 1년간 탄산음료 품목 내 기존 상품 기반 제로의 품목당 평균 판매량은 신규 브랜드 제로 대비 약 5배 높았다. 푸딩과 젤리, 커피와 차 음료 품목에서도 기존 상품에 기반을 둔 제로 제품이 신규 제로 대비 약 3배 높은 판매량을 기록했다.
이러한 소비 선호 변화는 국내 탄산음료 시장의 점유율 지형을 흔들었다. 2026년 8월 한국농수산식품유통공사(aT)가 마켓링크를 통해 집계한 오프라인 유통 채널 소매 POS 데이터(매장 계산대 바코드로 수집된 실제 판매 정보)에 따르면 지난해 코카콜라 매출액은 4939억 원으로 40.1%의 점유율을 차지해 1위를 기록했다. 2위 펩시는 매출액 2393억 원, 점유율 19.4%를 기록했다.
두 브랜드의 외형 매출 격차는 2545억 원 수준이나 중장기 성장세에서는 펩시가 가파른 상승세를 나타냈다. 최근 5년간 펩시의 소매 시장 매출액이 67% 이상 늘어나는 동안 코카콜라의 매출 증가율은 5% 수준에 머물렀다. 2021년 3268억 원에 달했던 양사의 매출 격차는 지난해 2545억 원으로 축소됐다. 시장 점유율 지표에서도 코카콜라가 5년간 1.3%포인트 감소해 40% 선을 위협받는 사이 펩시는 6.5%포인트 증가해 20% 선 돌파를 앞두고 있다.
펩시의 매출 성장은 개별 브랜드 순위 교체로 직결됐다. 과거 국내 탄산음료 소매 시장 2위를 지켰던 칠성사이다는 2024년 펩시에 자리를 내주며 3위로 내려앉았고 지난해 펩시와의 격차가 1년 전보다 확대됐다.
제조사 단위의 시장 구도 역시 재편됐다. 한국코카콜라의 국내 탄산음료 소매 시장 점유율은 2020년 54.0%에서 점차 하락해 지난해 49.5%로 떨어지며 50% 선 아래로 내려왔다. 펩시와 칠성사이다, 밀키스를 생산하는 국내 탄산음료 2위 제조사 롯데칠성음료의 점유율은 2020년 36.5%에서 지난해 42.9%로 6%포인트 이상 성장했다.