
하이퍼리퀴드, 매출 그대로인데 선물 의존도 90%→64%…새 수입 3,800만 달러
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
하이퍼리퀴드 9월 매출 1억 500만 달러 중 3,800만 달러가 거래 외 수익이다.
선물 수수료 비중은 90%대에서 64%로 낮아졌다고 그레이스케일이 분석했다.
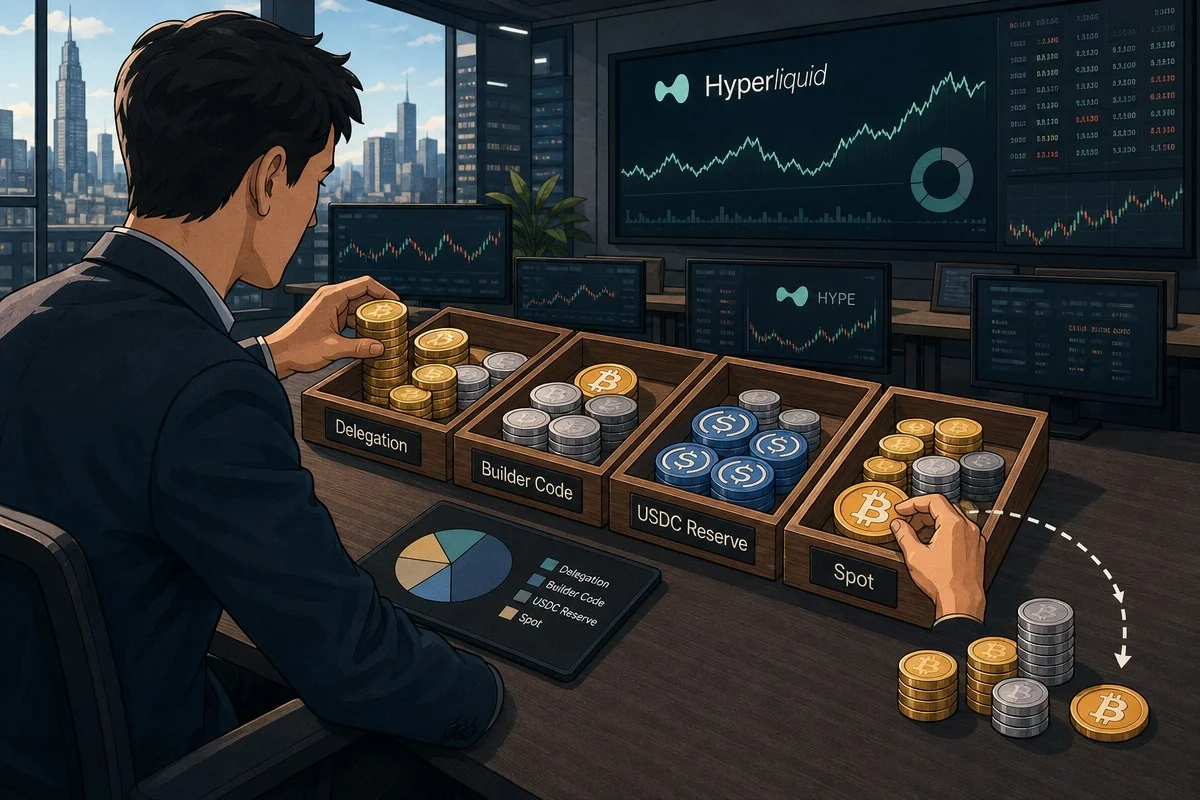
탈중앙화 거래소 하이퍼리퀴드(Hyperliquid)가 핵심 거래 수수료 밖에서 한 달 새 3,800만 달러를 벌어들인 것으로 나타났다. 가상자산 운용사 그레이스케일(Grayscale)이 10월 30일(현지시각) 공개한 분석 내용이다. 9월 한 달 매출은 약 1억 500만 달러로, 이 가운데 3,800만 달러가 제3자 시장·파트너 플랫폼·USDC 준비금 수익에서 나왔다.
블루밍비트에 따르면 코인텔레그래프도 같은 날 그레이스케일을 인용해 이 수치를 보도했다. 무기한 선물(만기 없이 거래되는 파생상품) 수수료에 쏠렸던 매출 구조가 바뀌고 있다는 것이 그레이스케일의 진단이다.
매출 1억 500만 달러, 선물 의존도는 90%에서 64%로
그레이스케일에 따르면 하이퍼리퀴드의 9월 매출은 전년 동기 1억 800만 달러와 거의 같은 수준이다. 총액은 비슷하지만 내용물이 달라졌다. 2025년 중반에는 하이퍼리퀴드 팀이 상장한 무기한 선물 수수료가 매출의 90% 넘게 차지했다. 지금은 그 비중이 약 64%로 내려왔다.
핵심 거래 이외 수입원에서 나온 3,800만 달러는 1년 전의 두 배 수준이다. 그레이스케일은 이런 다변화가 암호화폐 무기한 선물 거래 수수료에 기대는 정도를 낮추고 프로토콜을 더 넓은 금융 플랫폼으로 바꿔 가고 있다고 설명했다.
다만 소스에 비춰 보면 이번 분석이 보여주는 것은 매출 총량의 성장이 아니라 구성의 변화다. 전년 동기와 비교해 매출 자체는 1억 800만 달러에서 약 1억 500만 달러로 큰 차이가 없다. 거래 외 수익이 두 배로 늘어난 만큼 선물 수수료가 차지하던 몫이 상대적으로 줄어든 구조다.
새 수입원 네 가지는 무엇인가
그레이스케일이 짚은 추가 수입원은 네 가지다. 첫째는 HIP-3 기반의 배포자(Deployer) 선물이다. 제3의 운영자가 은·원유·주식·비상장 기업 자산 등을 대상으로 무기한 선물을 상장한다. 이들은 거래 수수료의 최대 절반을 받을 수 있고 나머지는 프로토콜에 돌아간다.
둘째는 빌더 코드(Builder codes)다. 팬텀(Phantom) 지갑, 하이퍼대시(Hypurrdash) 같은 거래 인터페이스, 그리고 VALR를 비롯한 거래소가 주문을 하이퍼리퀴드로 연결하고 별도 수수료를 붙인다. 그레이스케일은 게시글에서 이 밖에 FOMO도 사례로 들었다.
셋째는 USDC 준비금 수익이다. 코인베이스·서클과의 약정에 따라 하이퍼리퀴드에 예치된 약 60억 달러 규모 USDC 준비금 수익의 90%를 플랫폼이 받는다. 넷째는 현물 거래와 경매다. 비트코인·이더리움·HYPE 거래 수수료, 하이퍼EVM 가스비, 우선순위 결제, 신규 토큰 티커 경매에서 9월 한 달 약 500만 달러가 나왔다.
USDC 준비금 수익이 더 안정적일 수 있는 이유
그레이스케일은 네 가지 가운데 USDC 준비금 수익의 성격을 따로 짚었다. 이 수익은 거래 활동에 직접 좌우되지 않고 예치 규모와 금리에 달려 있다. 그래서 거래량 등락에 덜 민감한 안정적 수입원이 될 수 있다는 평가다.
반대로 배포자 선물이나 빌더 코드는 결국 제3자가 끌어오는 거래량에 수수료가 연동되는 구조다. 준비금 수익과는 성격이 다르다. 그레이스케일이 이 부분을 세부 항목별 월 매출로 나눠 공개한 것은 아니며, 보도에서 확인되는 개별 금액은 현물·경매 부문의 약 500만 달러뿐이다.
그레이스케일은 게시글 말미에서 HYPE 노출을 원하는 투자자에게 자사의 ‘그레이스케일 하이퍼리퀴드 스테이킹 ETF’를 안내했다. 분석 보고서가 곧 자사 상품 홍보와 맞닿아 있다는 점은 감안해서 읽을 필요가 있다.
규제 사업자 합류가 다음 성장 동력
그레이스케일은 다음 성장 동력으로 미국 시장에 들어오는 규제 사업자를 꼽았다. 뉴욕증권거래소 모회사인 인터컨티넨털 익스체인지는 Trade[XYZ]와 손잡고 하이퍼리퀴드 인프라 위에 미국 규제 대상 무기한 선물 시장을 만들기로 했다. 그레이스케일은 게시글에서 ICE가 Trade[XYZ]와 함께 미국에서 하이퍼리퀴드 기반 무기한 선물을 구축한다고 밝혔다.
크라켄의 모회사 페이워드도 움직인다. 페이워드는 상품선물거래위원회 규제를 받는 첫 HIP-3 시장 운영자가 될 계획이다.
이런 흐름은 하이퍼리퀴드 창업자 제프 얀의 규제관과 맞닿는다. 그는 규제 준수 책임을 블록체인 자체가 아니라 거래 시장을 운영하는 기업에 두자고 제안한다. 이렇게 하면 전통 금융기관이 프로토콜 자체를 규제 대상 거래소로 만들지 않고도 하이퍼리퀴드 인프라를 쓸 수 있다는 논리다.
그레이스케일은 하이퍼리퀴드가 거래 수수료 한 축에 의존하던 단계를 벗어나고 있다고 봤다. 9월 기준 거래 외 수익 3,800만 달러가 그 첫 수치다. 규제 사업자들이 실제로 시장을 열면 배포자 선물 수수료 부문부터 영향을 받을 수 있다.