
[법과 생활] 공시송달 판결·심판 결정마다 되풀이되는 세무 절차 하자…강행규정 가볍게 보면 안 돼
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
대법원 “공시송달 요건 조사·검토 자체 누락”…선행 판례 인용해 세무서 상고 기각
2015년 대법원, 2023년 조세심판원도 공시송달 위법 판단…같은 유형 되풀이
절차 위반은 과세처분 위법 사유라는 법리 거듭 확인…세무서 입장은 확인 필요
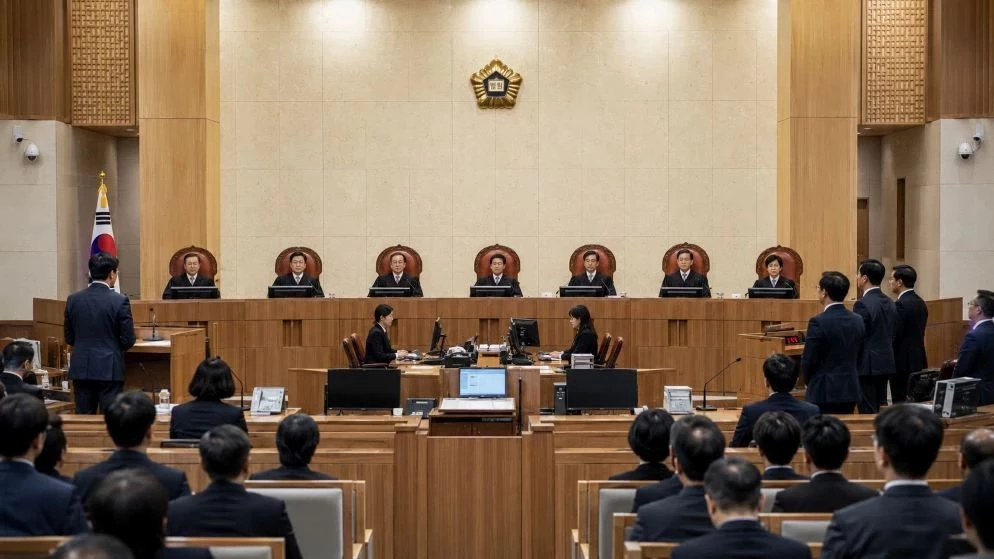
[세종·대전=위키트리 양완영 기자] 세무서가 법에 정해진 절차를 지키지 않아 과세처분이 취소되는 사례가 법원과 조세심판원에서 되풀이되고 있다. 지난 9월 3일 선고된 대법원 2026두30462 판결도 그런 사례다. 법원이 처분에 앞서 절차를 지켜야 한다는 법리를 거듭 확인하고 있지만, 같은 유형의 하자는 이어지고 있다.
대법원 1부(재판장 서경환 대법관)는 이날 남대구세무서장의 상고를 기각했다. 세무서가 해외주소지로 납세고지서를 보낸 당일 게시판에 공고해 공시송달을 하고, 2차 고지서는 해외 발송 없이 곧바로 공시송달한 것은 적법하지 않다고 본 원심 판단을 확정했다. 판결문은 세무서가 공시송달 요건 충족 여부에 대한 조사와 검토 자체를 공고 이전에 누락했다고 지적했다. 재판부는 과세관청이 공시송달에 앞서 선량한 관리자의 주의를 다해야 한다는 법리를 다시 확인하고, 1993년과 1999년, 2015년 선고된 기존 판례를 인용했다.
같은 유형의 하자는 앞서도 있었다. 2015년 11월 보도된 대법원 판결에서는 세무공무원이 납세자 주택을 두 차례 방문해 부재를 확인한 뒤 곧바로 공시송달했지만, 납세자가 인근 사업장에서 영업하고 있었는데도 그곳에는 송달을 시도하지 않은 점이 문제가 됐다. 대법원은 공시송달 요건을 갖추지 못했다고 보고 과세처분의 효력을 인정하지 않았다.
조세심판원은 2023년 공개한 결정에서 등기우편이 반송되자 11일 만에 공시송달한 처분을 취소했다. 국세청이 발송 직전 납세자의 실제 거주지와 연락처를 문답서로 확인한 상태였고, 전화 등으로 송달을 시도했다면 정상 송달됐을 것이라는 이유였다.
세무조사 절차에서도 법원은 비슷한 입장을 보여 왔다. 2016년 선고 2016두47659 판결에서 대법원은 국세기본법 제81조의4 제1항(세무조사권 남용 금지)이 법치국가원리를 조세절차에 관철하기 위한 규정으로 그 자체로 구체적인 법규적 효력을 가진다고 봤다. 이를 어긴 세무조사와 이에 기초한 과세처분은 위법하다고 판단했다.