
신용카드 크기, 기술 발달해도 더 작게 못 만드는 이유 알아봤더니...
선호 출처로 추가
선호 출처로 추가하면 Google 주요 뉴스에 위키트리 기사가 더 자주 표시됩니다.
휴대폰도 손바닥 안으로 들어왔는데 왜 신용카드 크기는...
휴대전화는 손바닥 안으로 들어왔다. 이어폰은 콩알만 해졌다. 근데 신용카드만 예외다. 결제에 실제로 쓰이는 IC칩은 손톱보다 작다. 그런데도 카드는 여전히 지갑 칸 하나를 통째로 차지한다. 서너 장만 겹쳐 넣어도 지갑이 불룩해진다. 기술로 보면 못 줄일 이유가 없다. 실제로 카드를 절반, 4분의 1 크기로 줄인 제품도 여러 번 나왔다. 그런데도 전 세계 카드사는 한결같이 같은 크기를 지킨다.
신용카드 크기는 가로 85.60mm, 세로 53.98mm다. 두께는 0.76mm다. 국제표준화기구(ISO)와 국제전기기술위원회(IEC)가 정한 신분증 규격 ‘ISO/IEC 7810’의 ‘ID-1’ 형식이다. 이 표준은 1985년 처음 제정됐다. 체크카드와 교통카드, 멤버십카드는 물론 여러 나라의 운전면허증과 신분증도 같은 규격을 쓴다. 가로를 세로로 나누면 약 1.59가 나온다. 황금비(약 1.618)에 가까운 비율이다.
이 크기에서 출발해 작아진 카드도 있다. 휴대전화 유심(SIM)카드다. 1991년 대중에 보급된 첫 유심은 신용카드와 똑같은 85.60×53.98mm였다. 1996년엔 25×15mm 미니 유심이 나왔다. 2003년엔 15×12mm 마이크로 유심이, 2012년엔 12.3×8.8mm 나노 유심이 등장했다. 유심은 20여년 만에 손톱보다 작아졌다. 신용카드는 왜 그러지 못했을까.
미니 카드는 이미 20여년 전에 나왔다
카드사들이 작게 만드는 걸 시도하지 않은 건 아니다. 미국 카드사 디스커버는 2002년 3월 '디스커버 2GO' 카드를 내놨다. 일반 카드보다 작고 독특한 모양의 카드를 전용 케이스에 넣어 열쇠고리나 허리띠에 걸 수 있게 한 제품이다. 디스커버는 이 카드를 신용카드 업계 최초의 혁신이라고 홍보했다.
같은 해 10월엔 미국 뱅크오브아메리카가 '세계 최초의 비자 미니카드'를 선보였다. 크기는 가로 2.5인치(약 6.4cm), 세로 1.5인치(약 3.8cm)로 일반 카드의 절반 수준이었다. 열쇠고리에 달 수 있어 지갑이나 핸드백 없이도 다닐 수 있다는 게 내세운 장점이었다.
비자는 2005년 2월 호주 내셔널오스트레일리아은행(NAB)과 손잡고 '비자 미니'를 출시했다. 가로 60mm, 세로 40mm로 일반 카드보다 43% 작았다. 비자는 이 카드를 시장에서 가장 작은 신용카드라고 소개했다. 2006년엔 비접촉식 결제 칩을 넣은 절반 크기 비자 미니카드도 나왔다.
한국도 마찬가지다. 현대카드는 2003년 8월 비자와 손잡고 국내 첫 미니카드 '미니 M'을 출시했다. 크기는 일반 신용카드의 57% 수준이었다. 휴대전화나 열쇠고리 같은 액세서리에 달고 다닐 수 있을 만큼 작았다. 결제 기능은 일반 카드와 같았다. 가맹점 단말기 어디서나 쓸 수 있었다. 롯데카드는 2022년 5월 일반 신용카드의 4분의 1 크기인 스티커형 '카카오뱅크 롯데 터치카드'를 내놨다. 휴대전화 뒷면 등에 붙여 두고 근거리무선통신(NFC) 단말기에 대 결제하는 방식이다.
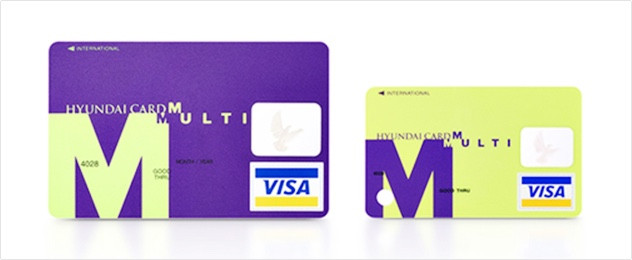
이 카드들엔 공통점이 있다. 모두 일반 크기 카드를 가진 사람에게 추가로 주는 보조 카드였다. 뱅크오브아메리카 미니카드는 원래 카드와 같은 계좌번호를 썼다. 비자 미니엔 일반 크기 카드가 한 장씩 따라 나왔다. 현대카드 미니 M도 일반 크기의 '현대카드 M'과 짝을 이룬 커플카드로 발급됐다. 롯데 터치카드도 기존 카카오뱅크 롯데카드 회원만 신청할 수 있다. 작은 카드만 들고 다닐 수 없었던 이유는 따로 있었다.
발목을 잡은 건 ATM의 카드 투입구
답은 비자의 2005년 보도자료에 그대로 나와 있다. 비자는 비자 미니를 소개하며 카드를 기계 안에 넣어야 하는 단말기에선 이 카드를 쓸 수 없다고 밝혔다. 대부분의 ATM과 카드를 꽂는 방식의 결제 단말기가 여기에 해당했다. 비자 미니는 카드를 홈에 긁는 단말기에서만 쓸 수 있었다. ATM이나 꽂는 단말기 앞에선 함께 받은 일반 크기 카드를 다시 꺼내야 했다. 현대카드 미니 M도 같은 처지였다. 카드를 넣는 방식의 ATM이나 현금지급기(CD)에서 현금서비스를 받으려면 짝꿍인 현대카드 M을 써야 했다.
ATM은 카드를 기계 안으로 빨아들여 읽는다. 투입구와 내부 장치는 ID-1 규격에 맞춰 만들어져 있다. 크기가 다른 카드는 기계가 읽어 내지 못한다. 크기별로 투입구를 따로 만들기도 어렵다.
카드를 읽는 방식 자체도 이 크기를 전제로 굳어졌다. 플라스틱 카드에 자기 띠를 붙이는 방식은 1960년대 초 포레스트 패리 IBM 엔지니어가 처음 고안했다. 자기 테이프를 카드에 단단히 붙이지 못해 애를 먹던 패리에게 다리미질을 하던 아내가 다리미로 녹여 붙여 보라고 권했다. 이 방법이 통했다. IBM이 개발한 마그네틱 띠 방식은 1969년 미국 표준이 됐다. 2년 뒤인 1971년엔 국제 표준이 됐다. 이후 전 세계 결제 단말기는 정해진 크기의 카드에서 정해진 자리의 띠를 읽도록 만들어졌다.
IC칩 시대가 열리면서 사정은 더 굳어졌다. IC칩은 카드 앞면의 정해진 자리에 박혀 있다. 단말기에 카드를 꽂으면 칩의 금속 접점이 단말기 안 접점과 정확히 맞닿아야 결제가 이뤄진다. 접점의 크기와 위치는 국제표준 ISO/IEC 7816-2가 카드 가장자리를 기준으로 정해 두고 있다. 카드 크기가 달라지면 칩과 단말기 접점이 어긋난다.
한국은 이 변화를 법으로 밀어붙였다. 2014년 1월 대규모 카드 정보 유출 사태가 터진 뒤 정부는 여신전문금융업법을 고쳤다. 2015년 7월 시행된 개정법은 모든 신용카드 가맹점에 IC 결제가 가능한 단말기를 갖추도록 했다. 유예기간은 2018년 7월 20일까지였다. 기한 안에 바꾸지 않은 가맹점엔 최대 5000만원의 과태료가 매겨질 수 있었다. 복제가 쉬운 마그네틱 띠 대신 IC칩을 꽂아 읽는 방식이 표준이 됐다. 긁는 단말기에서만 쓰이던 미니카드가 설 자리는 더 좁아졌다.
결국 문제는 기계의 수다. 비자 한 곳만 따져도 전 세계에 발급된 결제 수단이 약 50억개다. 비자 카드를 받는 가맹점은 2025년 6월 말 기준 1억7500만곳이 넘는다. 여기에 ATM과 무인 주문기, 주차 정산기처럼 카드를 꽂는 기계까지 더하면 그 수는 셀 수 없을 정도다. 카드 크기를 바꾸려면 이 기계를 모두 새 규격에 맞게 고치거나 갈아 치워야 한다. 카드사 한 곳이 작은 카드를 단독으로 내놓으면 그 카드를 받지 못하는 기계가 쏟아진다.
유심은 사정이 달랐다. 유심이 들어가는 곳은 휴대전화 한 대뿐이다. 제조사가 새 휴대전화에 작은 유심 슬롯을 넣으면 그만이었다. 신용카드는 지구 곳곳의 수많은 기계가 한꺼번에 바뀌어야 한다.
카드는 그대로... 대신 사라지는 지갑
카드 크기가 제자리걸음을 하는 사이 결제 수단은 다른 길로 갔다. 아예 카드를 꺼내지 않는 방식이다. 삼성전자는 2015년 8월 삼성페이를 국내에 내놨다. 삼성페이는 마그네틱 보안 전송(MST) 기술로 휴대전화가 기존 마그네틱 단말기에 신호를 보내 결제한다. 가맹점은 단말기를 바꾸지 않아도 됐다. 애플페이는 2023년 3월 현대카드와 손잡고 국내에 들어왔다. 휴대전화를 단말기에 대기만 하면 결제가 끝난다.
카드를 단말기에 대는 비접촉 결제는 칩과 안테나만 있으면 된다. 크기 규격에서 상대적으로 자유롭다. 롯데 터치카드가 일반 카드의 4분의 1 크기로 나올 수 있었던 것도 이 방식을 썼기 때문이다. 다만 이런 카드도 ATM에 넣을 수는 없다. 현금을 뽑으려면 여전히 가로 85.60mm, 세로 53.98mm짜리 카드가 필요하다.
지갑을 가볍게 하는 방법은 따로 있다. 1년 넘게 한 번도 쓰지 않은 휴면 신용카드는 지난 6월 말 기준 8개 카드사에서 1767만1000장에 이른다. 1년 전보다 107만6000장 늘었다.